
Ba lần tăng giá trong 60 ngày
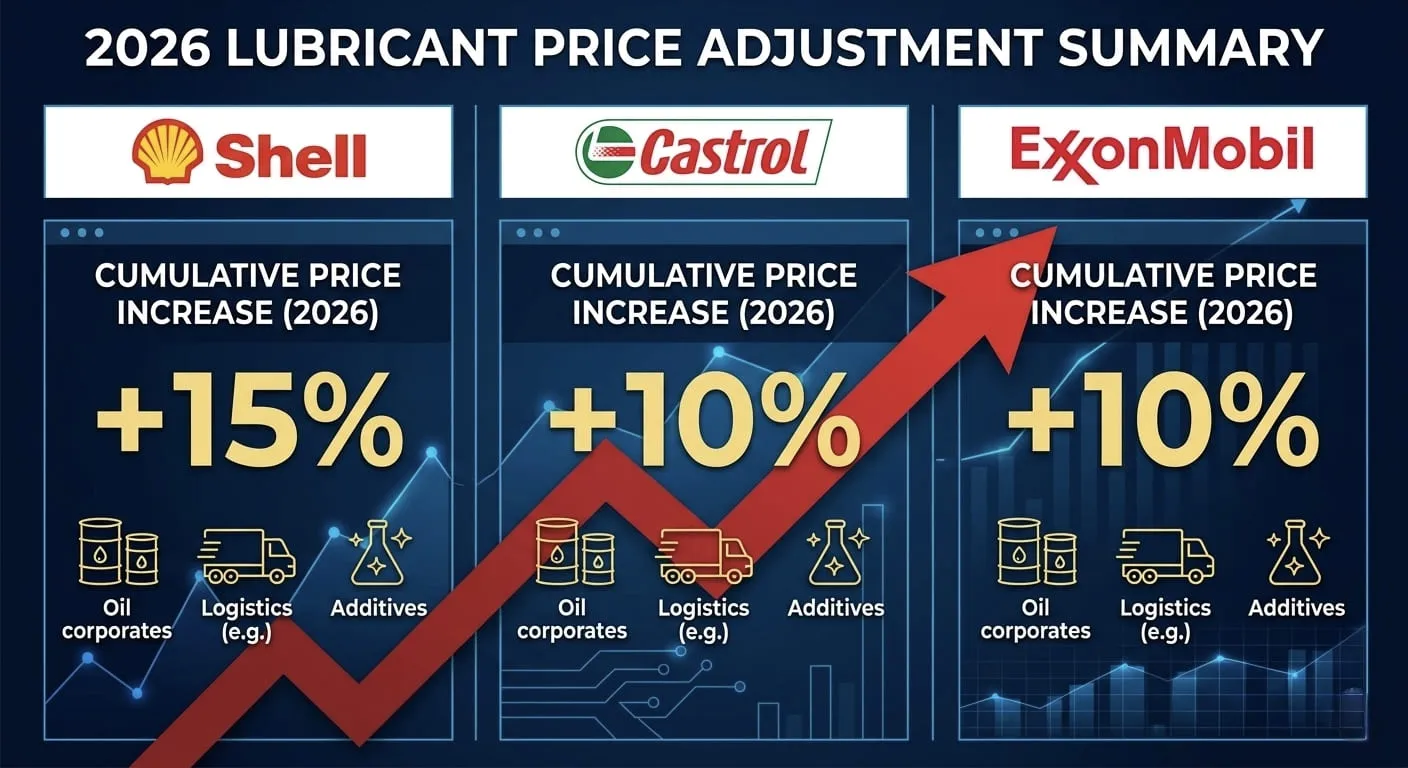
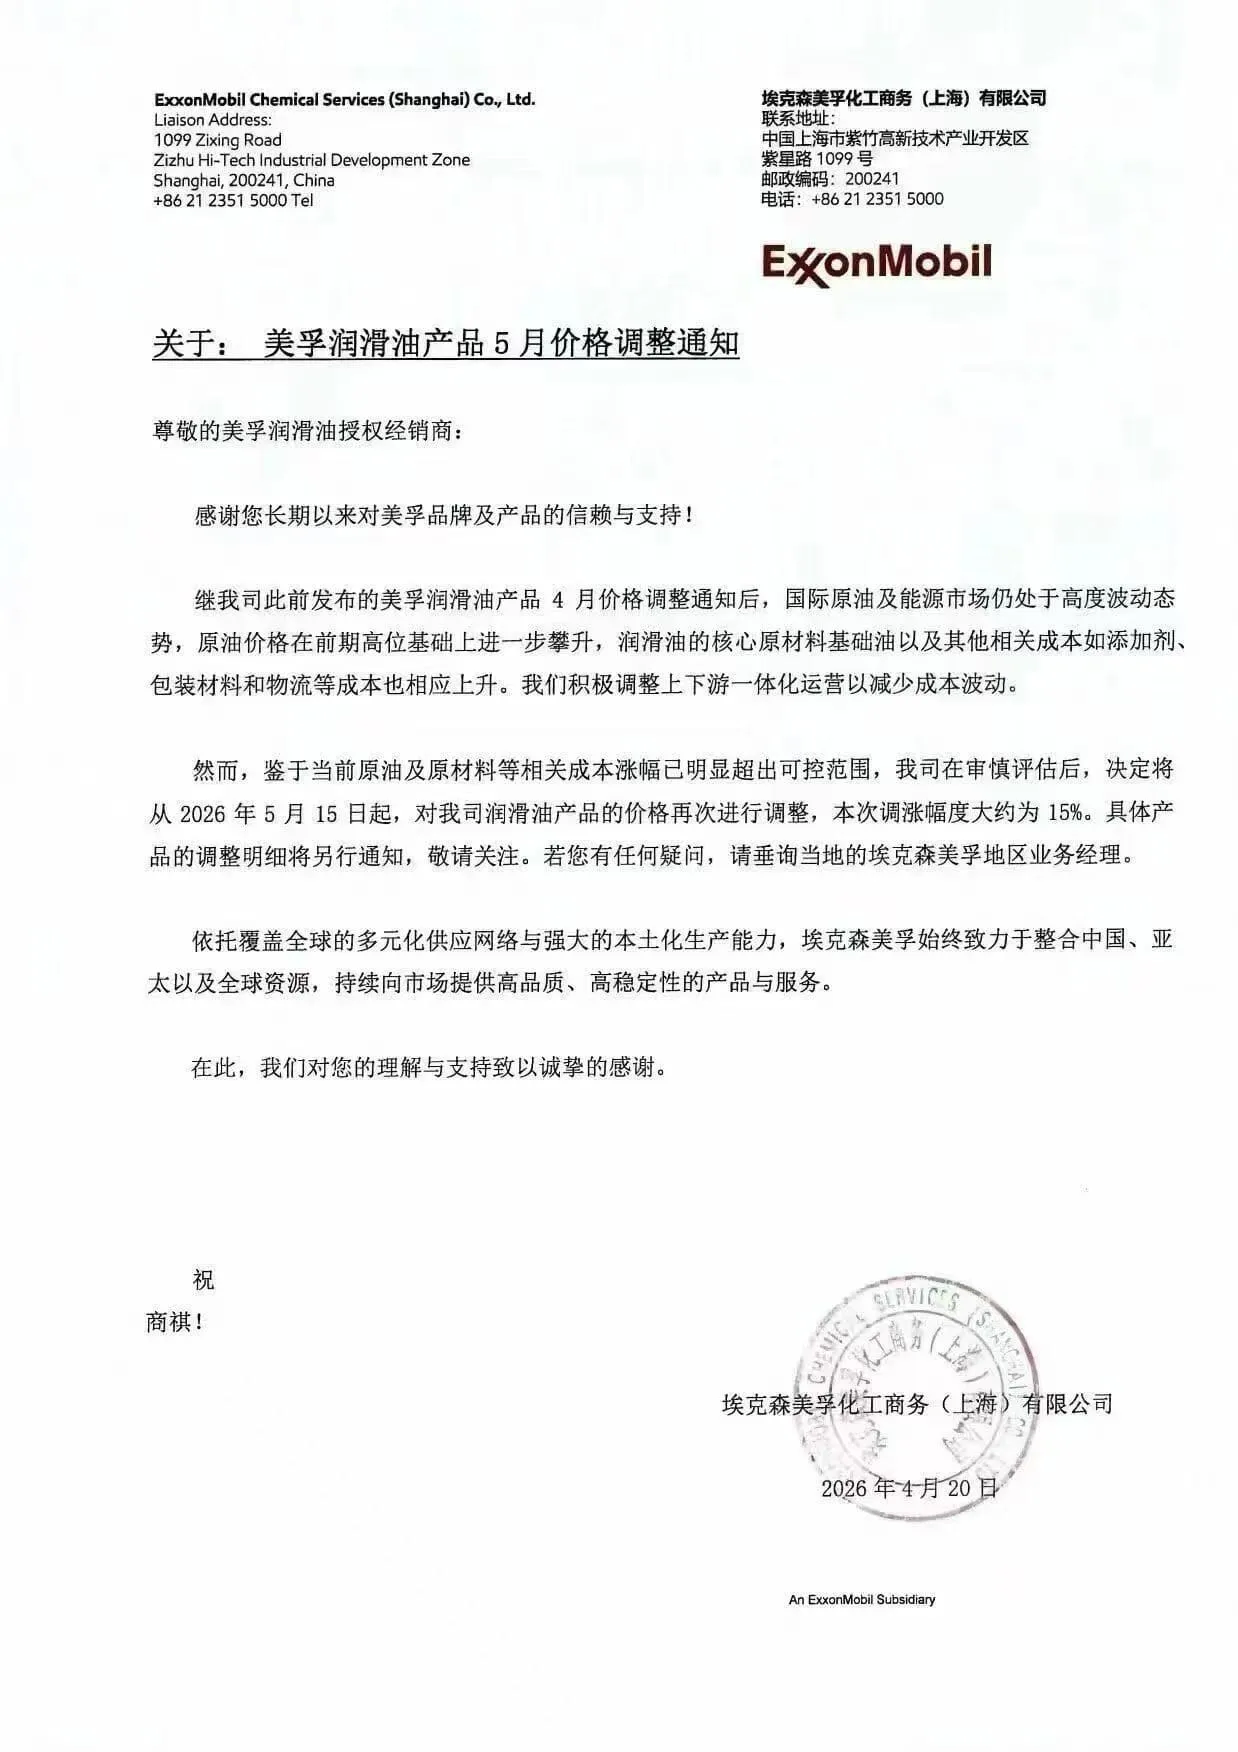
Ngành công nghiệp dầu nhờn toàn cầu hiện đang phải đối mặt với một “cơn sóng thần giá cả” mà chưa có dấu hiệu suy giảm trong thời gian tới. Trong khoảng thời gian từ ngày 27 tháng 3 đến ngày 4 tháng 5 năm 2026, thị trường đã chứng kiến một hiện tượng chưa từng có: ba đợt biến động giá lớn chỉ trong vòng 60 ngày. Khi cuộc khủng hoảng năng lượng ngày càng trầm trọng, các gã khổng lồ trong ngành như Shell, Castrol và ExxonMobil đã thực hiện các điều chỉnh chồng chất khiến các nhà phân phối và xưởng sửa chữa phải vất vả để bảo vệ lợi nhuận của mình.
1 Nguyên nhân gốc rễ | Tại sao giá cả cứ tăng cao
Sự bùng nổ gần đây trên thị trường dầu nhờn toàn cầu chủ yếu được thúc đẩy bởi tình trạng thắt chặt chuỗi cung ứng chứ không chỉ do giá dầu thô. Nguyên nhân cốt lõi là sự tăng vọt của giá dầu gốc, chiếm 70–80% chi phí dầu nhờn. Năm 2026, giá dầu gốc Nhóm II đã tăng hơn 35%, trong khi Nhóm III vượt quá $1.800/tấn, do các nhà máy lọc dầu ngừng hoạt động, gián đoạn bảo trì và nhu cầu tăng cao trên khắp châu Á. Sự mất cân bằng này đã đẩy nhiều người mua vào thị trường giao ngay, làm tăng đáng kể chi phí mua sắm.
Đồng thời, chi phí gói phụ gia—thường chiếm 15–20% công thức—đã tăng lên ở tất cả các loại, bao gồm chất phân tán, phụ gia chống mài mòn ZDDP và chất điều chỉnh độ nhớt. Những hạn chế về nguồn cung nguyên liệu thô quan trọng và những hạn chế trong sản xuất từ các nhà cung cấp lớn như Lubrizol và Infineum đã làm gia tăng áp lực về giá cả, cùng với việc tăng chi phí tuân thủ quy định.
Mặc dù giá dầu thô vẫn tương đối ổn định so với các yếu tố khác, nhưng tác động của chúng đối với dầu nhờn lại mang tính gián tiếp. Bối cảnh thị trường dầu gốc và chuỗi cung ứng hóa chất chuyên dụng đóng vai trò quan trọng hơn nhiều, điều này có nghĩa là giá dầu nhờn thường tăng nhanh hơn và chậm hơn so với xu hướng của giá dầu thô.
Cuối cùng, sự gia tăng chi phí logistics, đóng gói và biến động tỷ giá hối đoái tiếp tục làm trầm trọng thêm vấn đề. Giá cước vận chuyển tăng cao, chi phí thùng phuy thép và bao bì nhựa tăng, cùng với sự mạnh lên của đồng đô la Mỹ đã cùng nhau tạo thêm áp lực về chi phí, khiến việc điều chỉnh giá của các thương hiệu dầu nhờn toàn cầu không chỉ là phản ứng trước tình hình mà còn là điều không thể tránh khỏi. đã cùng nhau tạo thêm áp lực về chi phí, khiến việc điều chỉnh giá của các thương hiệu dầu nhờn toàn cầu không chỉ là phản ứng trước tình hình mà còn là điều không thể tránh khỏi.
2. Giá dầu có giảm vào năm 2026 không?
Triển vọng của thị trường dầu nhờn toàn cầu vào năm 2026 vẫn còn nhiều bất định, với phần lớn các nhà phân tích ngành đều cho rằng mức độ giảm giá sẽ chỉ ở mức hạn chế. Theo báo cáo gần đây dự báo thị trường dầu mỏ từ IEA, giá dầu gốc sẽ phần lớn phụ thuộc vào sự phục hồi của các nhà máy lọc dầu, sự ổn định địa chính trị và xu hướng nhu cầu trên khắp châu Á.
Từ góc độ nguồn cung, ba kịch bản đang định hình các kỳ vọng. Trong kịch bản bi quan, tình trạng gián đoạn hoạt động tại các nhà máy lọc dầu tiếp diễn cùng với nhu cầu mạnh mẽ từ châu Á có thể khiến giá dầu thô ở mức cao cho đến cuối năm 2026. Một kịch bản cơ sở có khả năng xảy ra hơn cho thấy sự ổn định dần dần khi các chu kỳ bảo trì kết thúc và nhu cầu giảm theo mùa, với mức điều chỉnh giá 5–8% khiêm tốn vào quý 4. Trong một kịch bản lạc quan, sự phục hồi công suất nhanh hơn và nhu cầu yếu hơn có thể dẫn đến sự sụt giảm sâu hơn, mặc dù điều này vẫn ít có khả năng xảy ra.
Một lý do chính là sự cứng nhắc về giá. Ngay cả khi giá dầu gốc giảm, các nhà sản xuất thường vẫn giữ nguyên mức giá để bù đắp lợi nhuận đã mất trong các đợt tăng giá trước đó. Đồng thời, chi phí phụ gia, được hỗ trợ bởi dữ liệu từ phân tích thị trường phụ gia bôi trơn, khó có khả năng giảm với tốc độ tương tự. Sự gia tăng liên tục trong logistics, đóng gói và chu kỳ định giá hợp đồng càng hạn chế tốc độ điều chỉnh giảm giá.
Đối với các nhà phân phối và nhập khẩu, điều này có nghĩa là cần lên kế hoạch cho mức giá ổn định đến cao trong suốt năm 2026. Quý 2 và Quý 3 dự kiến sẽ duy trì mức hiện tại, trong khi Quý 4 có thể chỉ mang lại những điều chỉnh nhỏ thay vì một sự đảo chiều hoàn toàn. Các yếu tố vĩ mô rộng hơn—chẳng hạn như rủi ro nguồn cung từ Trung Đông, gián đoạn vận chuyển toàn cầu hoặc các đợt tăng đột biến về nhu cầu—vẫn là các biến số quan trọng, như được nhấn mạnh trong báo cáo triển vọng hàng hóa của Ngân hàng Thế giới. Về mặt thực tiễn, chiến lược năm 2026 không phải là chờ đợi giá giảm—mà là thích ứng với một mức giá cơ sở mới được hình thành bởi các hạn chế về nguồn cung và những thay đổi cấu trúc dài hạn trong ngành dầu nhờn.


3 Tại sao giá dầu lại tăng trở lại?
Một quan niệm sai lầm phổ biến là dầu thô chỉ riêng giá cả đã quyết định Giá dầu bôi trơn. Trên thực tế, trong khoảng thời gian từ tháng 3 đến tháng 5 năm 2026, giá dầu thô chỉ tăng 4% trong khi Dầu gốc nhóm II đã tăng vọt lên trên 35%. Điều này sự chênh lệch về giá được thúc đẩy bởi sự cố ngừng hoạt động tại nhà máy lọc dầu, cao Nhu cầu từ châu Á, và quan trọng tình trạng thiếu hụt nguyên liệu phụ gia có phạm vi toàn cầu hạn chế năng lực sản xuất.
Để bảo vệ tỷ suất lợi nhuận, các nhà phân phối đang chuyển hướng sang dự trữ đệm (45–90 ngày) và đa dạng hóa nhà cung cấp. Trong môi trường cạnh tranh Thị trường B2B, thành công hiện nay phụ thuộc vào sự khác biệt dựa trên giá trị và hỗ trợ kỹ thuật thay vì chỉ dựa vào giá cả, giúp các đối tác thích ứng với tình hình hiện tại chuỗi cung ứng biến động.
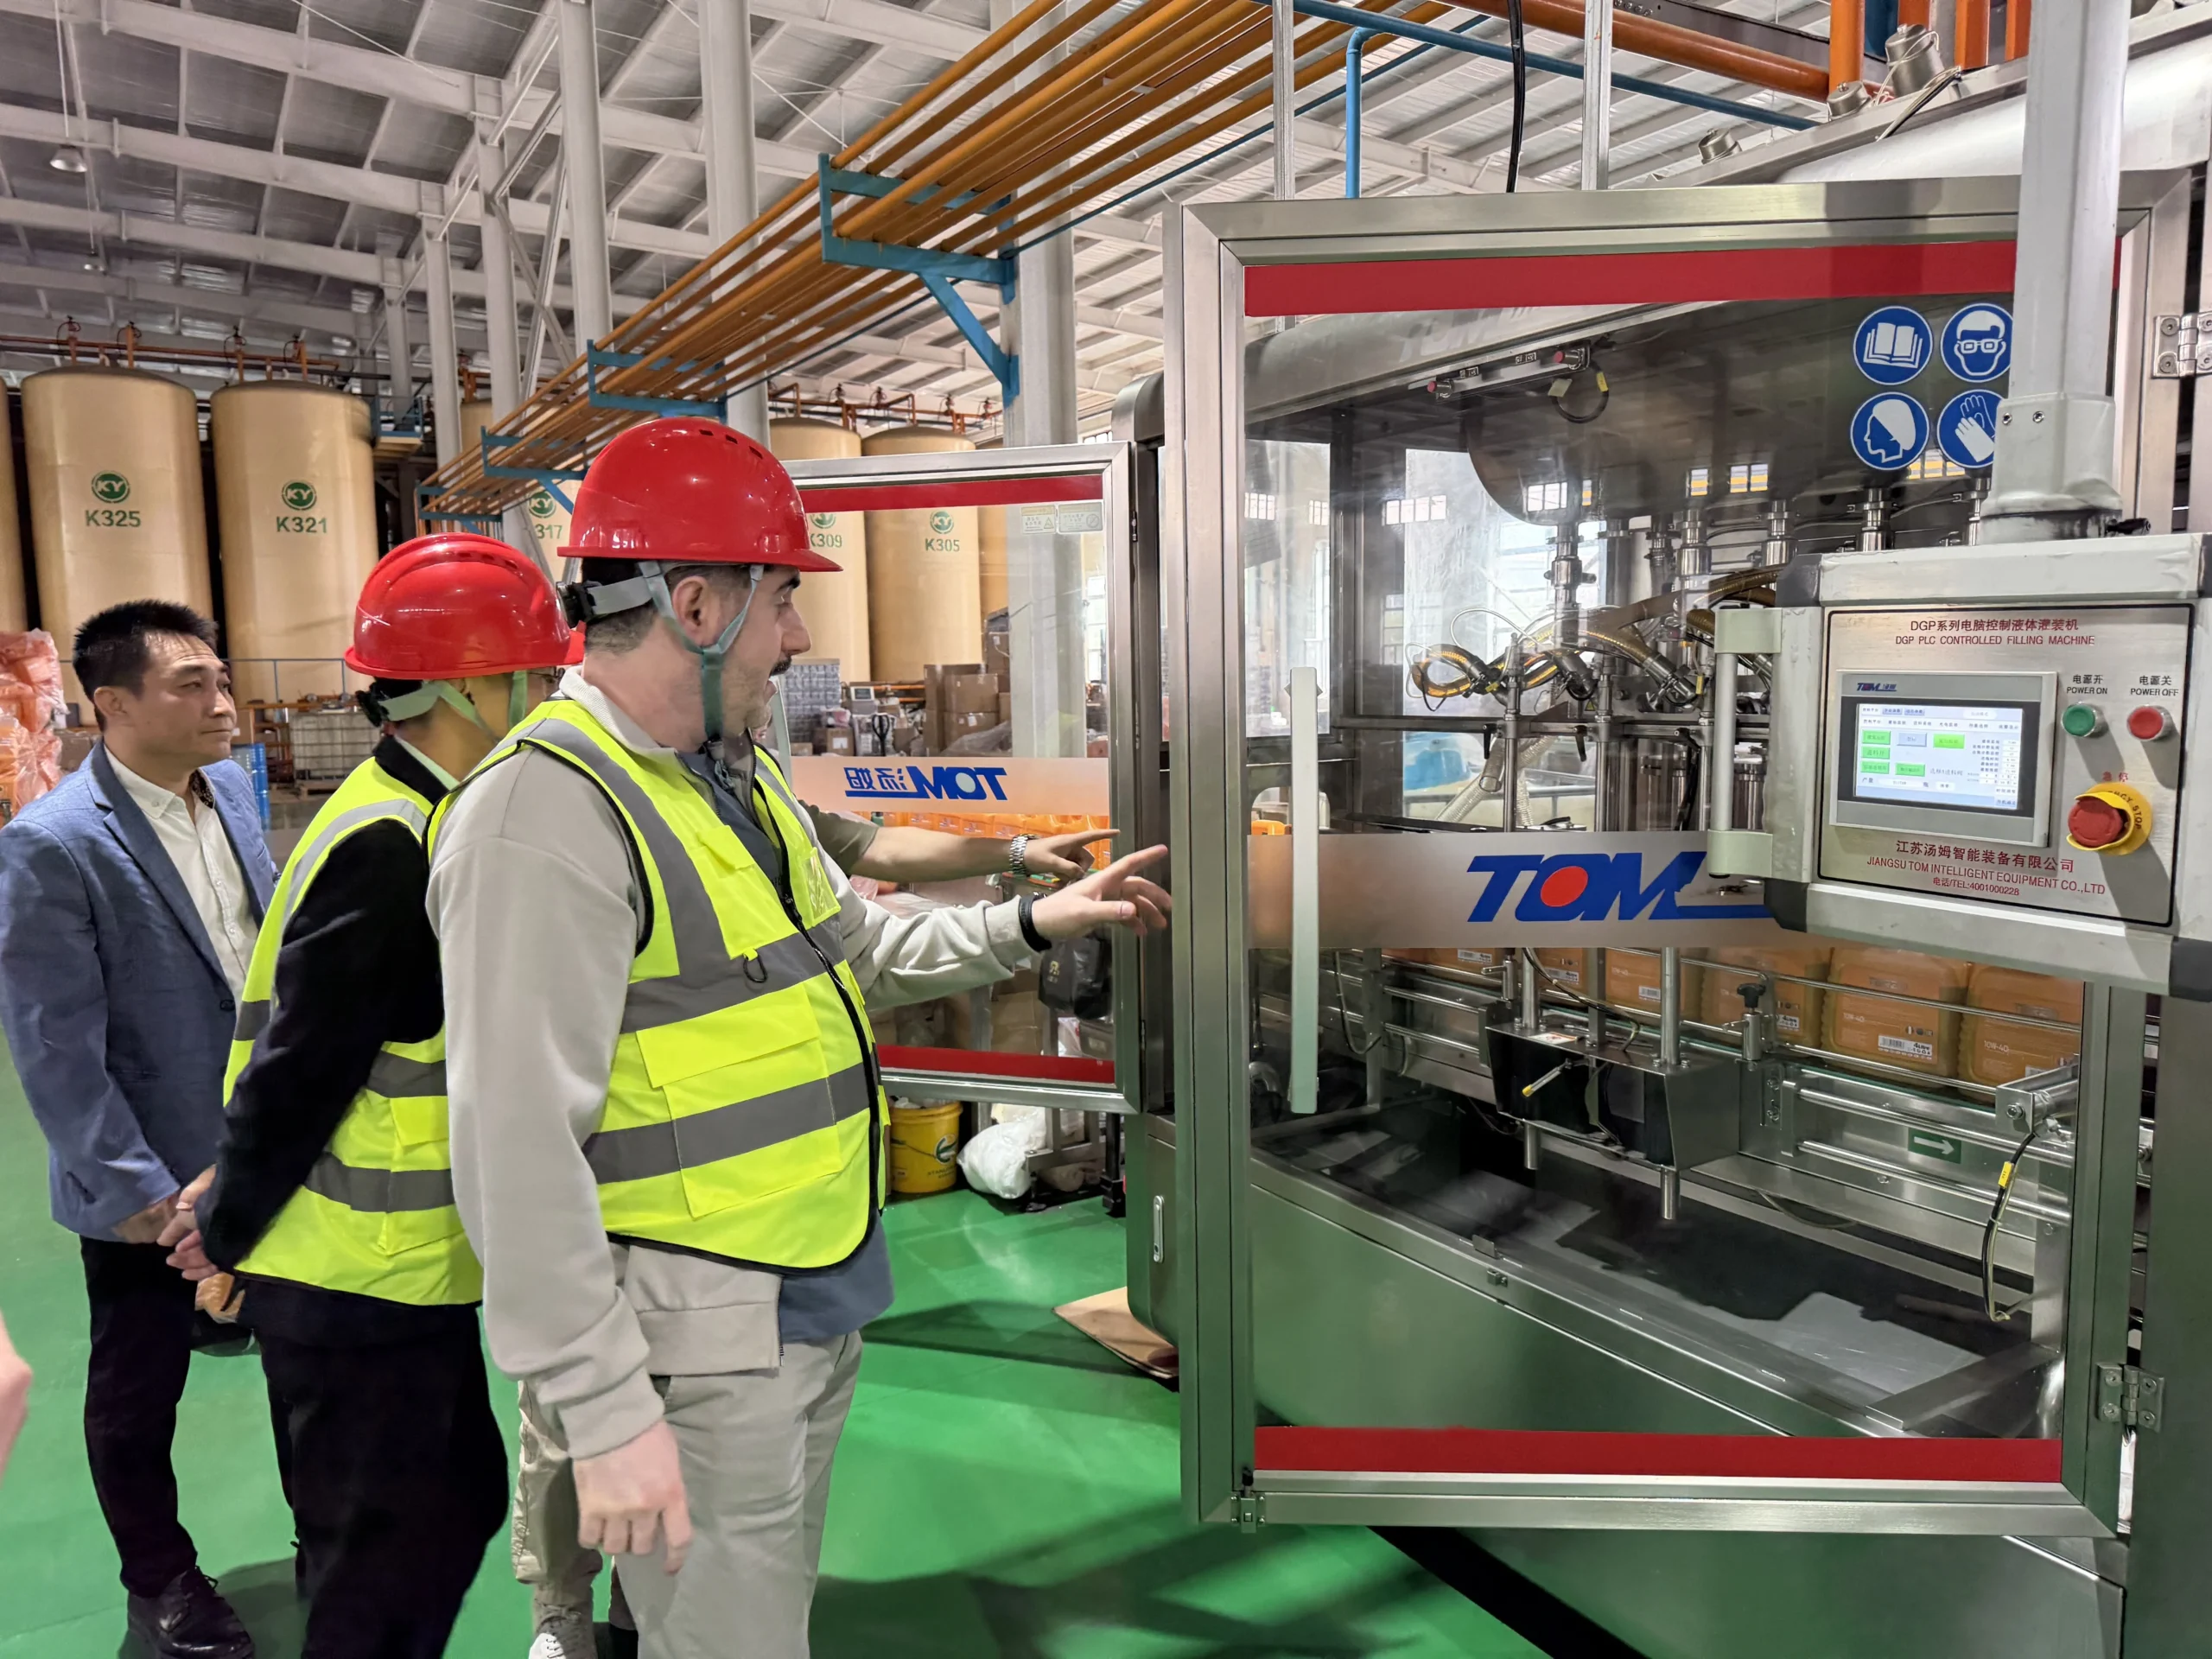
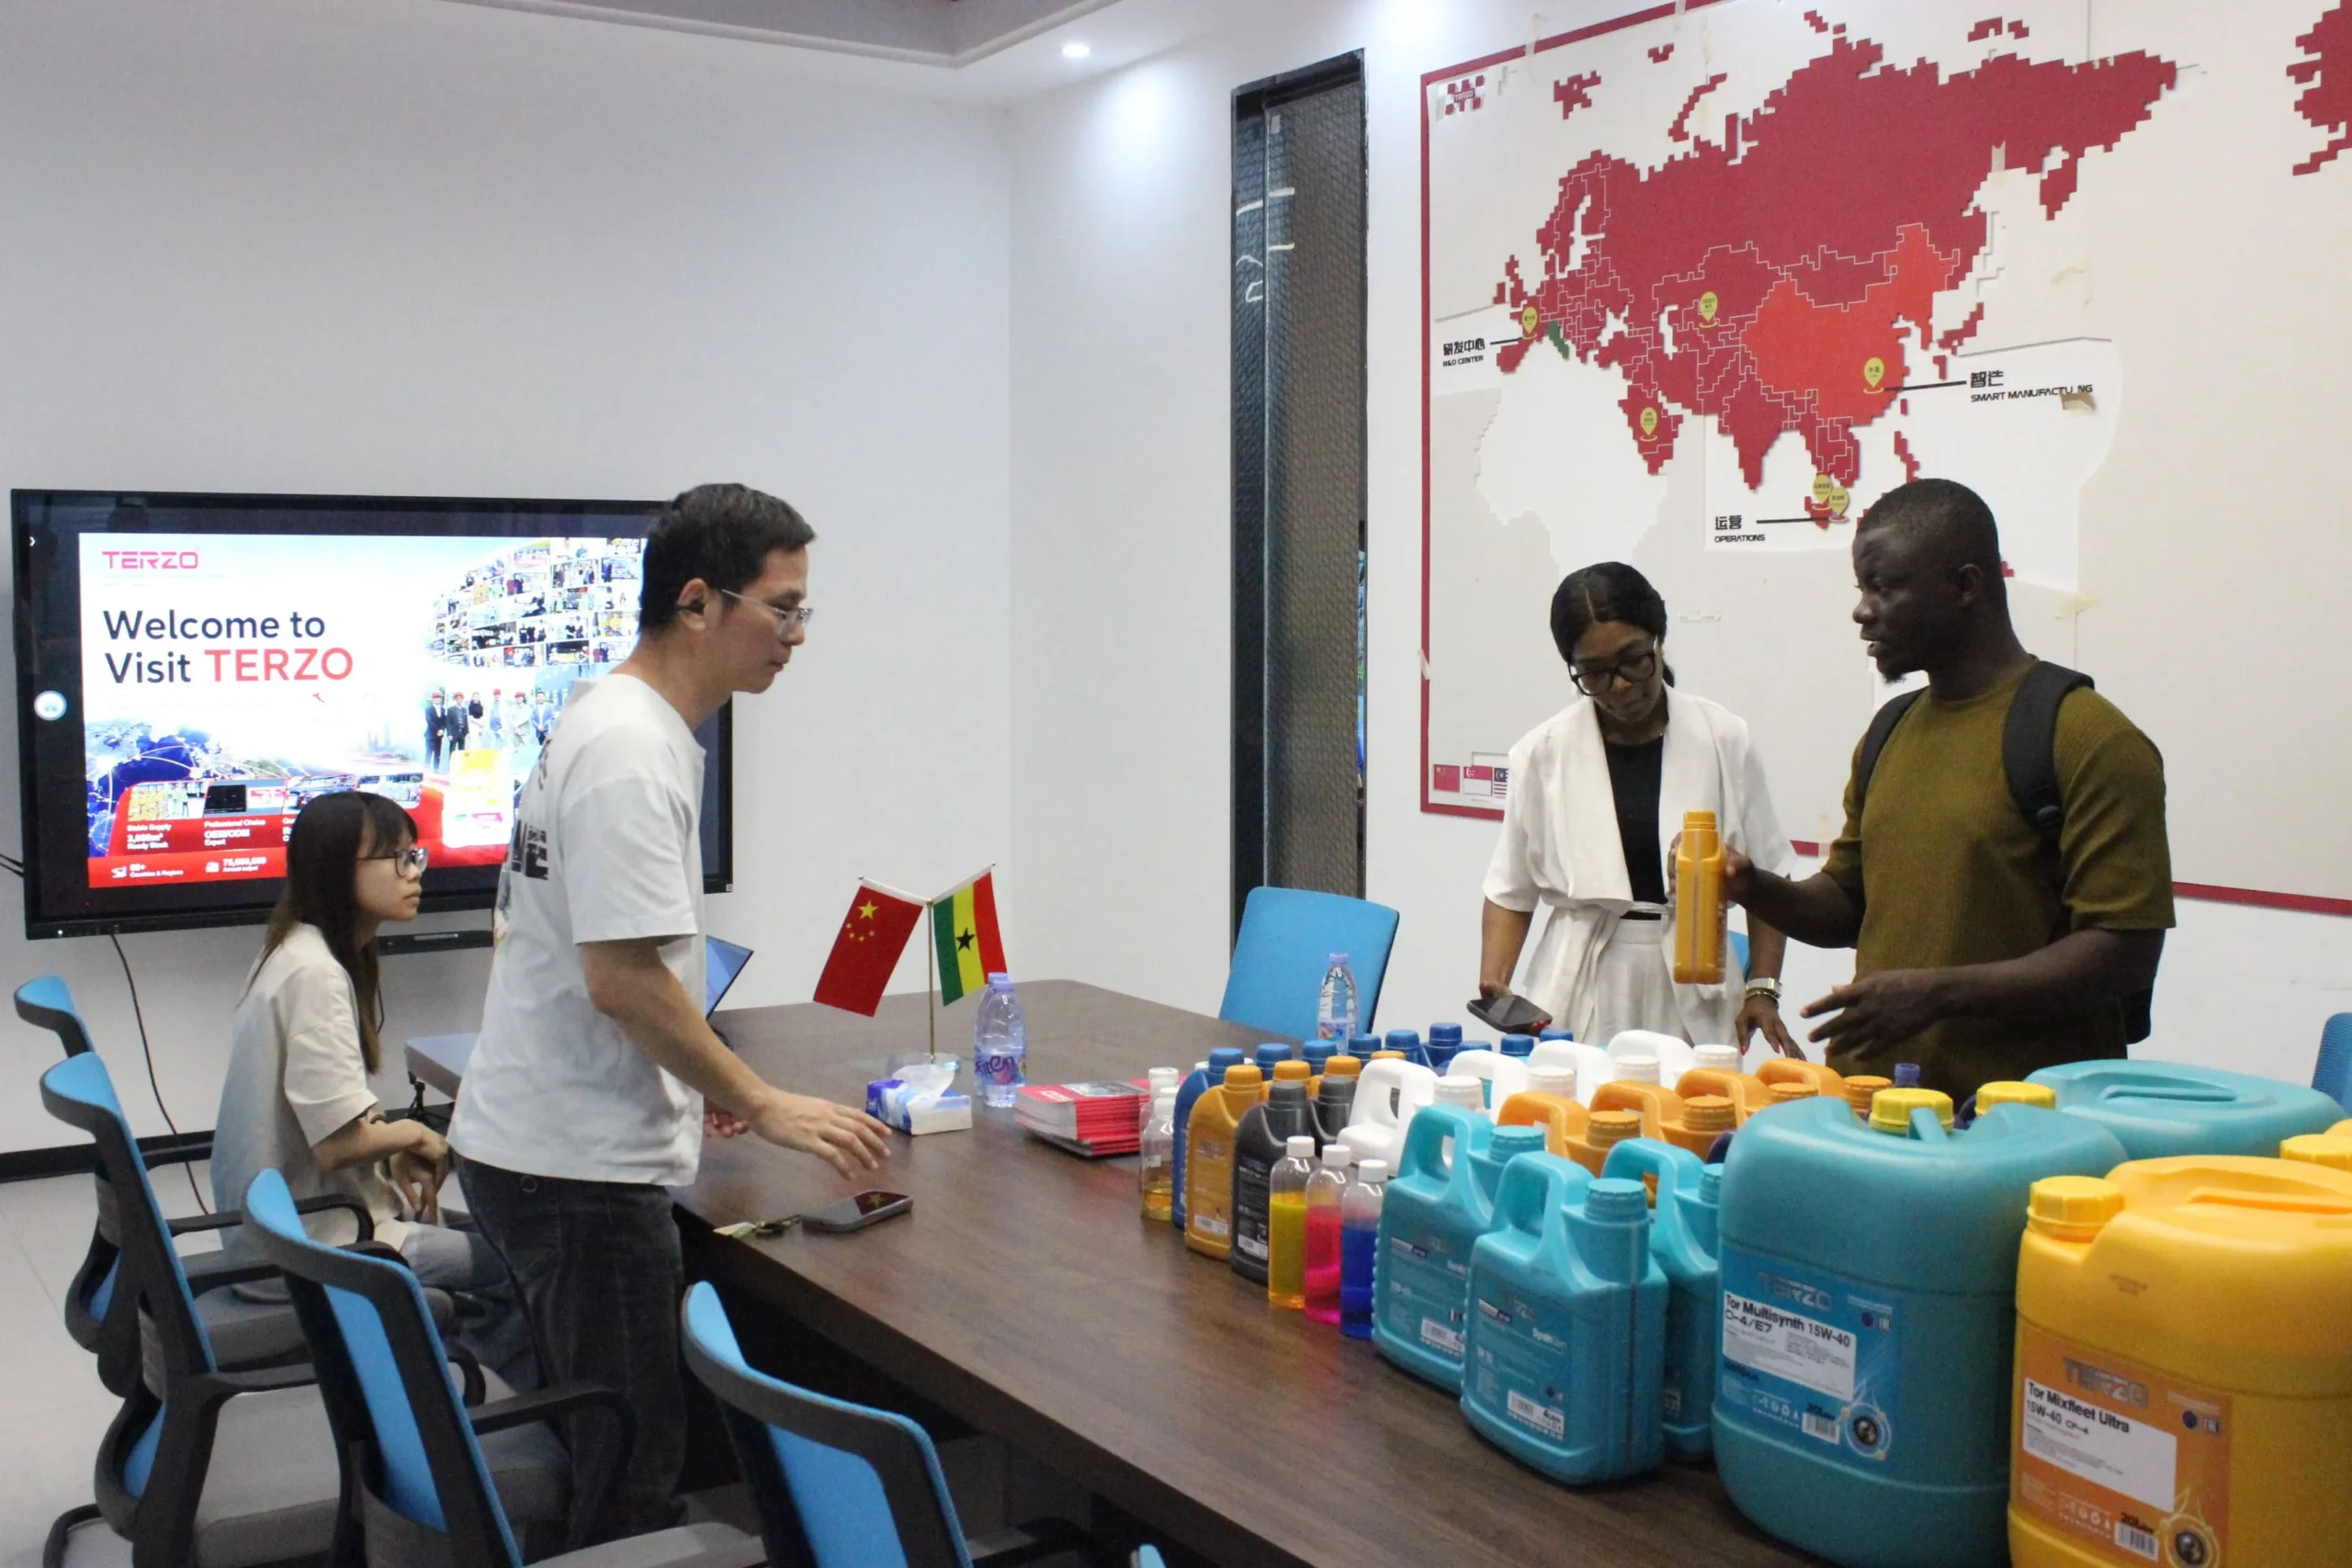
Cái Lợi thế mua hàng trực tiếp từ nhà máy TERZO giải quyết những thách thức này bằng cách loại bỏ các tầng không cần thiết. Mô hình của chúng tôi cung cấp một cơ cấu chi phí thấp hơn—thường là mức chênh lệch 25–32% so với mức 70%+ thường thấy ở các thương hiệu truyền thống. Điều này đảm bảo giá cả ổn định và tính linh hoạt trong quản lý hàng tồn kho, giúp các đối tác của chúng tôi tại Tây Phi để duy trì khả năng cạnh tranh cao ngay cả khi nguyên liệu thô chi phí tăng trên toàn cầu.
4 bước hành động thiết thực dành cho các nhà phân phối
Trong 30 ngày tới, các nhà phân phối phải ưu tiên phân tích biên lợi nhuận và đánh giá tồn kho. Đánh giá biên lợi nhuận thực tế trên từng dòng sản phẩm giúp thực hiện các chiến lược chuyển giá quyết định. Rõ ràng giao tiếp với khách hàng là điều cần thiết—phân khúc đối tượng mục tiêu của bạn theo độ nhạy cảm với giá giúp bảo vệ doanh thu trong khi giải thích về tình hình toàn cầu Thông báo từ nhà sản xuất đang thúc đẩy những thay đổi này.
Quá trình chuyển đổi trong 60-90 ngày tới đòi hỏi tối ưu hóa cơ cấu sản phẩm và đa dạng hóa nhà cung cấp. Kiểm thử các cơ hội phát triển thương hiệu thay thế và Quan hệ đối tác trực tiếp với nhà máy giống như Mẫu TERZO có thể cung cấp mã sản phẩm 10-14% lợi thế về chi phí cấu trúc. Bằng cách thay đổi lợi ích cốt lõi từ giá đến Tổng chi phí sở hữu, bạn xây dựng một tăng trưởng bền vững chiến lược độc lập với sự phụ thuộc quá mức vào các thương hiệu lớn.
Cái Thực trạng giá cả năm 2026 thể hiện tính cấu trúc dầu gốc và các ràng buộc bổ sung có khả năng sẽ tiếp tục tồn tại. Các nhà phân phối áp dụng vị trí hàng tồn kho và dịch vụ giá trị gia tăng sẽ đạt được thị phần trong bối cảnh thị trường biến động này. bối cảnh cạnh tranh đang thay đổi; những ai chấp nhận các mô hình cung ứng hiệu quả sẽ trở nên mạnh mẽ hơn. Hãy liên hệ với Phòng Kinh doanh Quốc tế TERZO để đảm bảo quan hệ đối tác phân phối và mức giá ổn định hiện nay.
Một bình luận
Chúc bạn mọi điều tốt đẹp nhất